Los hábitos de consumo de alimentos y bebidas atravesaron, en los últimos años, distintas transformaciones en Argentina y la región. El presupuesto de los hogares sigue siendo una variable central, pero convive con consumidores que prestan cada vez más atención a lo que compran, los ingredientes que eligen y su impacto sobre el bienestar.
Según The Health Effect, un estudio realizado por Worldpanel by Numerator, el porcentaje de hogares argentinos que afirma que sus ingresos les resultan insuficientes para cubrir el presupuesto mensual creció del 29% al 36% entre 2025 y 2026. Esta presión económica se refleja en compras más pequeñas y una mayor racionalización del gasto.
En paralelo, el 69% de los hogares argentinos declara adoptar con frecuencia prácticas saludables vinculadas con su alimentación y estilo de vida. Dentro de este grupo, el 38% afirma buscar permanentemente alternativas relacionadas con la salud como parte de su rutina.
Además, el 37% pertenece al segmento que el estudio denomina Sugar Reducers: consumidores que buscan opciones con menos azúcar y evitan el azúcar añadido, una tendencia que en América Latina ya alcanza a más de 80 millones de hogares.
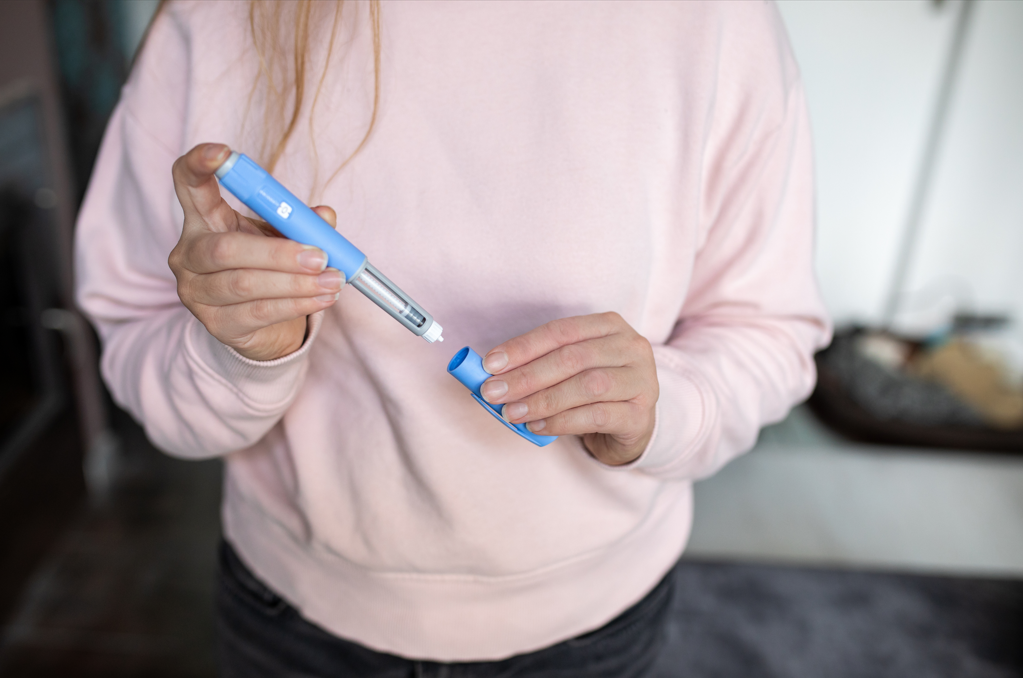
En este escenario, comienza a aparecer una variable que puede influir en el consumo desde otra dimensión: los tratamientos con medicamentos GLP-1, que actúan sobre los mecanismos que regulan el apetito.
GLP-1 en Argentina: un fenómeno todavía limitado, pero que crece rápido
En Argentina, el conocimiento sobre los tratamientos GLP-1 pasó del 27% al 36% de los hogares en apenas un año, por encima del promedio latinoamericano, que alcanzó el 33%, frente al 26% registrado en 2025.
El crecimiento de nueve puntos en Argentina muestra una aceleración significativa del conocimiento sobre estos tratamientos. Si bien su utilización todavía es limitada, la evolución observada en otros mercados permite empezar a analizar sus posibles efectos sobre los hábitos de consumo entre quienes los utilizan.
Actualmente, el 2,2% de los hogares argentinos cuenta con al menos un usuario de GLP-1 y otro 5% considera comenzar el tratamiento en el futuro cercano.
Brasil es el mercado con mayor conocimiento de estos tratamientos en la región: alcanza al 76% de los hogares, frente al 70% de 2025, aunque su adopción se ubica en el 2,8%. México, por su parte, pasó del 21% al 28% de conocimiento, con un 4% de usuarios y otro 7% que evalúa utilizarlos.
Los números muestran una distancia todavía importante entre conocimiento y utilización. Pero también abren una pregunta relevante para la industria: si la adopción crece, ¿qué puede pasar con el consumo en estos segmentos de consumidores?
Cuando cambia el apetito, cambia la compra
A diferencia de otras tendencias vinculadas con la salud y el bienestar, el GLP-1 introduce una variable diferente: modifica directamente el apetito y, con él, puede alterar cantidades, categorías y ocasiones de consumo.
Los primeros datos en Argentina ya permiten observar ese efecto. El 71% de los usuarios de GLP-1 dejó de comprar algún tipo de alimento o bebida, principalmente bebidas azucaradas y productos a base de harinas.
Aunque todavía se trata de un fenómeno incipiente en Argentina, quienes adoptan estos tratamientos ya muestran modificaciones concretas en sus hábitos de compra. Para fabricantes y retailers, esto plantea la necesidad de observar qué categorías y ocasiones de consumo podrían verse atravesadas si su utilización continúa creciendo.
El fenómeno también presenta diferencias según la edad. Mientras que entre los consumidores más jóvenes la incidencia de prueba y abandono llega al 18,2%, el uso actual es mayor entre las personas mayores de 65 años.
Reino Unido: una muestra de lo que puede ocurrir con una mayor adopción
La experiencia de los mercados con mayor adopción permite observar cómo pueden cambiar los hábitos de consumo a medida que aumenta el uso de estos tratamientos.
En Reino Unido, la proporción de hogares con usuarios de GLP-1 casi se triplicó en dos años, pasando del 2,3% en 2024 al 6,3% en 2026, según un estudio de Worldpanel by Numerator realizado sobre más de 11.500 hogares británicos.
Actualmente, cerca de 1,9 millones de personas en el país europeo utilizan estos tratamientos. Entre ellas, el 54% afirma sentir menos apetito, el 75% redujo el consumo de chocolates y el 72% disminuyó la ingesta de snacks y productos salados.
Aunque se trata de un mercado diferente al latinoamericano, la experiencia del Reino Unido permite dimensionar algunos de los posibles efectos de los tratamientos con GLP-1 sobre el consumo.
Durante el período analizado, los hogares con usuarios de estos medicamentos gastaron 780 millones de libras menos en supermercados y registraron un gasto anual promedio 418 libras inferior al de aquellos que no los utilizaban.
Pero el impacto no se limita únicamente al volumen, sino también a las categorías. Los productos ricos en proteínas, los alimentos con mayor densidad nutricional, las porciones más pequeñas y las alternativas asociadas a una mayor saciedad, que ya venían creciendo como parte de la tendencia hacia el bienestar, también tienden a encontrar nuevos compradores en los hogares donde se utilizan tratamientos GLP-1.
El fenómeno incluso alcanza categorías alejadas de la alimentación. En Reino Unido, por ejemplo, el gasto en enjuagues bucales entre estos usuarios creció 20 puntos porcentuales por encima del resto de los consumidores y las compras de chicles aumentaron 24 puntos, un comportamiento asociado a la sequedad bucal que puede producir la medicación.
GLP-1: una nueva variable para entender el consumo
En Argentina, la adopción todavía es limitada, pero el rápido crecimiento del conocimiento y la experiencia de mercados como Reino Unido muestran por qué el fenómeno empieza a ser relevante también desde una perspectiva de consumo.
Para la industria, la pregunta ya no pasa únicamente por cuántas personas utilizan estos tratamientos. También implica entender cómo los cambios en el apetito pueden modificar las decisiones de compra, el gasto, las ocasiones de consumo y las categorías elegidas por los hogares.
Si la adopción continúa creciendo, seguir estos comportamientos permitirá comprender qué cambios responden específicamente al uso de GLP-1 y cómo se relacionan con una transformación más amplia de las expectativas de los consumidores en torno a salud, alimentación y bienestar.