Les dépenses en PGC-FLS progressent de 1,4 % dans les circuits généralistes. Les Mousquetaires et Coopérative U enregistrent les plus fortes progressions, tandis qu’Auchan Retail et Carrefour reculent.
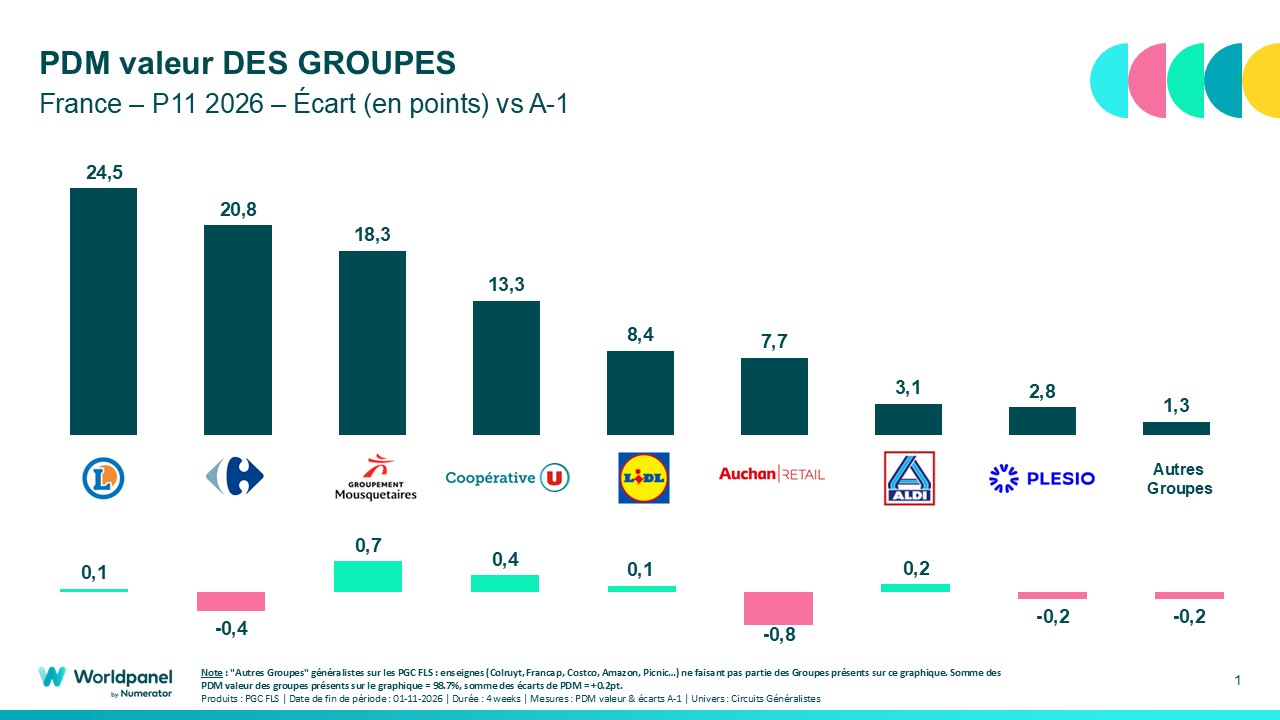
Les Mousquetaires confirment leur dynamique sur le marché français des produits de grande consommation et frais libre-service (PGC-FLS). Sur les quatre semaines du 5 octobre au 1er novembre 2026, le groupement gagne 0,7 point de part de marché en valeur, pour atteindre 18,3 %. Il enregistre ainsi la plus forte progression parmi les groupes de distribution pour la deuxième période consécutive, soutenu notamment par l’intégration des premiers Auchan Supermarchés.
Selon les dernières données Référenseigne Flash de Worldpanel by Numerator, les dépenses des ménages en PGC-FLS progressent de 1,4 % dans les circuits généralistes. Cette croissance repose principalement sur une hausse du trafic de 4,5 %, tandis que le montant moyen des paniers reste sous pression, avec une baisse de 0,95 €.
Les circuits online et de proximité poursuivent leur progression rapide. De son côté, le circuit EDMP (Enseignes à Dominante Marque Propre) bénéficie de la bonne dynamique de Lidl et d’Aldi.
Ce qu’il faut retenir
- +1,4 % : la progression des dépenses en PGC-FLS dans les circuits généralistes, portée par une hausse du trafic de 4,5 %.
- 18,3 % : la part de marché des Mousquetaires, en hausse de 0,7 point, notamment grâce à l’intégration des premiers Auchan Supermarchés.
- 13,3 % : la part de marché de Coopérative U, qui progresse de 0,4 point et recrute 342 000 acheteurs supplémentaires.
- 24,5 % : la part de marché d’E.Leclerc, qui conserve sa première place, avec une progression de 0,1 point.
- +0,2 point pour Aldi et +0,1 point pour Lidl : les deux enseignes continuent de gagner du terrain grâce au recrutement de nouveaux acheteurs.
- –0,4 point pour Carrefour : le groupe recule malgré la bonne dynamique de ses formats de proximité.
Les Mousquetaires et Coopérative U poursuivent leur progression
La transformation des premiers Auchan Supermarchés commence à produire ses effets sur les résultats des Mousquetaires. Avec un gain de 0,7 point de part de marché en valeur, le groupement atteint 18,3 % et signe, pour la deuxième période consécutive, la meilleure progression parmi les groupes de distribution.
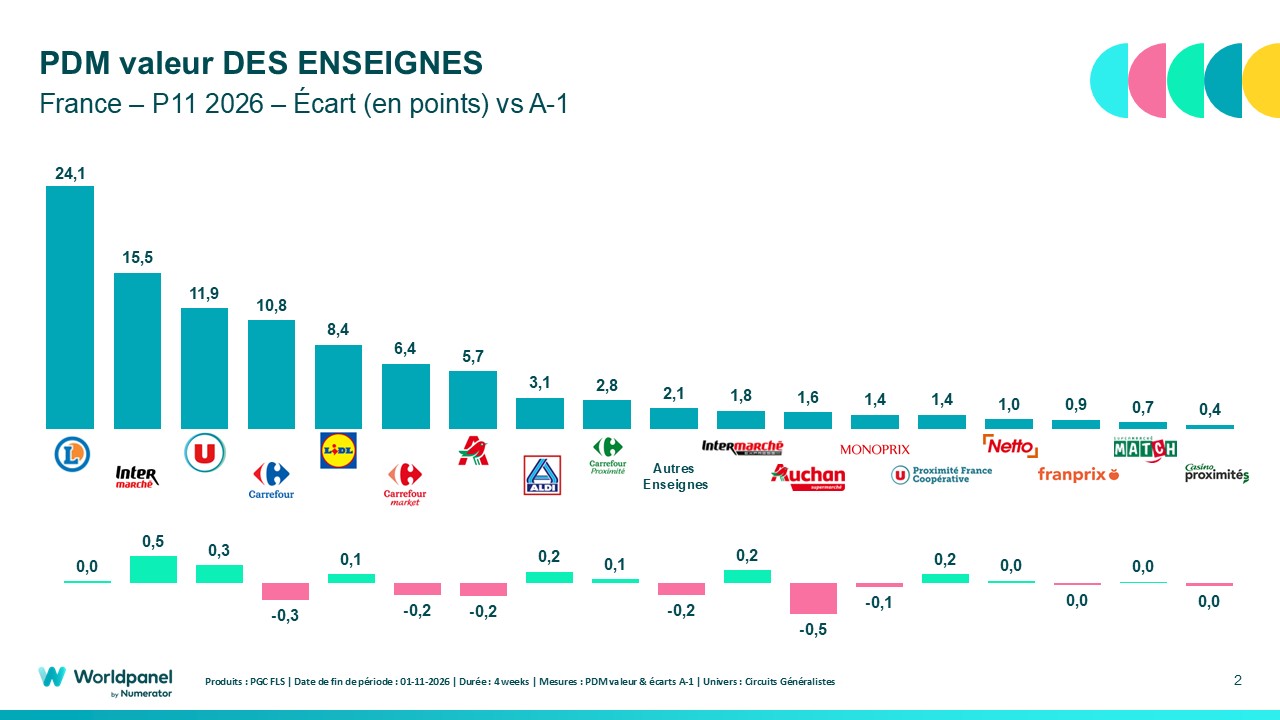
Cette dynamique s’accompagne du recrutement de 338 000 acheteurs supplémentaires, favorisé notamment par un effet parc très positif. Elle bénéficie aux différents formats Intermarché, aussi bien aux magasins qu’à la proximité et au online.
Coopérative U poursuit également sa croissance. Sa part de marché atteint 13,3 %, en progression de 0,4 point. Le groupement recrute 342 000 acheteurs supplémentaires, avec une contribution positive de ses magasins, de ses formats de proximité et de son activité online.
Ces résultats mettent en évidence le rôle du recrutement de nouveaux acheteurs dans les gains de parts de marché des deux groupements sur cette période.
E.Leclerc conserve sa première place, tandis qu’Aldi et Lidl gagnent du terrain
Avec 24,5 % de part de marché en valeur, E.Leclerc maintient largement sa position de leader sur le marché français. Le groupe progresse de 0,1 point, notamment grâce à son activité online, qui compense le léger recul de ses magasins physiques.
Les enseignes à dominante marque propre poursuivent elles aussi leur progression. Aldi gagne 0,2 point de part de marché et Lidl 0,1 point, toutes deux soutenues par un recrutement important de nouveaux acheteurs.
Ces évolutions s’inscrivent dans la continuité des périodes précédentes, avec une progression rapide des circuits online et de proximité et une bonne dynamique du circuit EDMP.
Auchan Retail et Carrefour enregistrent un recul de leurs parts de marché
À l’inverse, Auchan Retail subit les premiers effets de la transformation de son parc de supermarchés. Le groupe compte 96 Auchan Supermarchés de moins, sur un parc initial de 310 magasins.
Cette évolution pèse sur ses résultats : plus des deux tiers du recul du groupe sont attribuables à Auchan Supermarché. Au total, Auchan Retail perd 0,8 point de part de marché sur la période.
Carrefour enregistre également un recul de 0,4 point de part de marché, malgré la bonne dynamique de ses formats de proximité.
Méthodologie
Les résultats du Référenseigne Flash P11 2026 sont issus de la plateforme MyWorldpanel et reposent sur un échantillon de 20 000 foyers panélistes de Worldpanel by Numerator.
Les données sont calculées sur l’univers « Généralistes », comprenant les hypermarchés, supermarchés, enseignes à dominante marque propre (EDMP), magasins de proximité et Internet. Elles représentent les dépenses des ménages ordinaires en produits de grande consommation et frais libre-service (PGC-FLS) destinés à la consommation au domicile.
L’univers PGC-FLS couvre les produits alimentaires, les liquides, l’hygiène-beauté et l’entretien. Les achats de produits anti-gaspillage, les produits frais traditionnels, les vins et les produits non alimentaires ne sont pas inclus.
Ces résultats étant issus d’un panel, ils ont une valeur de probabilité.
Source : Worldpanel by Numerator – Référenseigne Flash P11 2026.