La penetración se consolidó como una de las principales palancas de crecimiento para las marcas de consumo masivo en Chile durante 2025. El 61% de las 250 principales marcas del país creció y, entre aquellas que avanzaron más de 2,5%, ganar nuevos hogares estuvo detrás del crecimiento del 92%, según la 14ª edición de Brand Footprint de Worldpanel by Numerator.
El estudio clasifica las marcas según cuántas veces son elegidas por los hogares y abarca más de 77 categorías de Alimentos, Bebestibles, Lácteos, Cuidado Personal, Cuidado del Hogar y Petfood. En el período anual cerrado a octubre de 2025, los hogares chilenos realizaron 2.100 billones de elecciones de marca, un 3,7% más que el año anterior.
¿Por qué ganar nuevos hogares es clave para el crecimiento de las marcas?
Brand Footprint mide el desempeño de las marcas a través de los Consumer Reach Points (CRP), un indicador que combina la penetración —cuántos hogares compran una marca — con la frecuencia con que es elegida durante el año.
Entre las marcas del Top 250 que crecieron más de 2,5% en 2025, un 45% avanzó exclusivamente por penetración y otro 47% combinó una mayor penetración con frecuencia. En conjunto, ganar nuevos hogares estuvo detrás del crecimiento del 92%.
Solo el 8% creció únicamente porque sus compradores habituales la eligieron más veces, frente al 20% del año anterior.
Esto plantea desafíos diferentes para las marcas. Si el objetivo es incorporar compradores, resulta clave entender quiénes todavía no eligen la marca, dónde compran la categoría y qué puede facilitar una primera elección. También implica asegurar que el producto esté disponible y visible en los canales utilizados por esos hogares.
¿Cómo están creciendo las marcas de distintos tamaños?
El crecimiento se extiende entre marcas de diferentes escalas, aunque adquiere especial fuerza entre las de mayor tamaño. En 2025, el 66% de las supermarcas, el 62% de las grandes y el 56% de las medianas registraron crecimiento.
Las 50 marcas más elegidas alcanzaron una penetración promedio de 79%, frente al 77% de 2024. Además, 192 mil hogares adicionales pasaron a comprar al menos una marca del Top 50, que concentró el 55% del gasto en consumo masivo durante 2025.
Aunque su frecuencia promedio de elección descendió ligeramente, las Top 50 siguen siendo elegidas 6,4 veces al año, frente a 3,5 veces para el total de marcas.
Analizar penetración y frecuencia en conjunto permite entender mejor qué está detrás del crecimiento. Dos marcas pueden aumentar sus elecciones por caminos distintos y, por lo tanto, requerir estrategias diferentes para sostener ese avance.
¿Cuáles son las marcas más elegidas por los hogares chilenos?
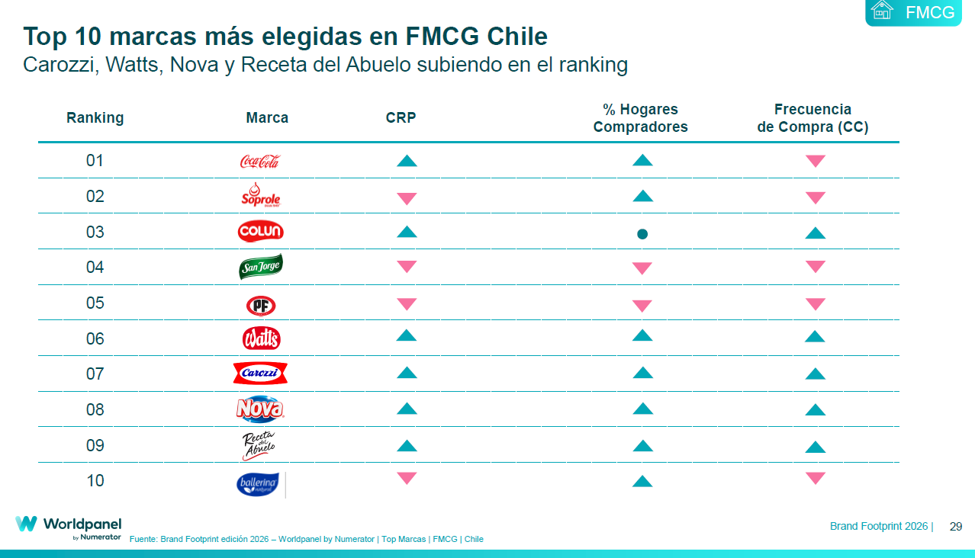
Coca-Cola repite como la marca de consumo masivo más elegida en Chile, seguida por Soprole, Colun, San Jorge y PF, con una alta estabilidad en los cinco primeros lugares.
Watts, Carozzi, Nova, Receta del Abuelo y Ballerina completan el Top 10. Carozzi, Watts, Nova y Receta del Abuelo subieron posiciones.
Surlat, en tanto, fue la marca que más hogares ganó durante el año, con un aumento de 11 puntos porcentuales en penetración, seguida por OMO (+10,9 pp) y Kraft (+9,9 pp).
¿Cómo cambia el desafío de ganar penetración cuando el shopper usa más canales?
La búsqueda de nuevos hogares ocurre frente a un shopper cada vez más diversificado.
En el año móvil a junio de 2026, los consumidores chilenos visitaron en promedio 8,9 canales distintos, frente a 7,0 en 2020. Al mismo tiempo, la cantidad de lugares de compra incorporados a su recorrido llegó a 12,6, frente a 10,0 en 2023.
Esta diversificación también está modificando el peso de los canales. El canal tradicional ya concentra el 38,2% del gasto en FMCG y, en el año móvil al segundo trimestre de 2026, registra un crecimiento de 2,2% en gasto, mientras el canal moderno retrocede 0,6%.
El comercio electrónico, por su parte, ya alcanza a más de 3,1 millones de hogares, tras sumar 554 mil compradores en un año, un crecimiento de 21%, mientras la frecuencia de compra aumenta 12%.
Para una marca que necesita incorporar hogares, estar disponible y visible a lo largo de estas distintas rutas de compra — desde el almacén hasta una aplicación en el celular—representa un desafío diferente al de aumentar la recurrencia entre quienes ya la compran.
¿Qué implica este escenario para las decisiones de marketing?
El crecimiento de las marcas ocurre, además, en un escenario de gasto más moderado. El gasto en consumo masivo creció 6% en 2025, pero en el año móvil a julio de 2026 el avance se redujo a -0,15%, acompañado de una caída de 2,6% en volumen.
En este contexto, evaluar el crecimiento requiere observar a cuántos hogares llega una marca, cuántas veces la eligen y cómo evoluciona esa combinación.
Para campañas, innovaciones y activaciones comerciales, esta lectura ayuda a definir con mayor precisión qué objetivo se busca mover. Innovar con éxito, apoyar a las marcas con publicidad, realizar promociones efectivas y trabajar la distribución siguen siendo palancas clave para ampliar la penetración.
Brand Footprint permite así ir más allá de identificar qué marcas ocupan las primeras posiciones y entender qué está detrás de su crecimiento y dónde existen oportunidades para llegar a nuevos compradores.
Los resultados de Brand Footprint corresponden al desempeño de las marcas durante 2025 y se presentan en la edición 2026 del estudio de Worldpanel by Numerator.