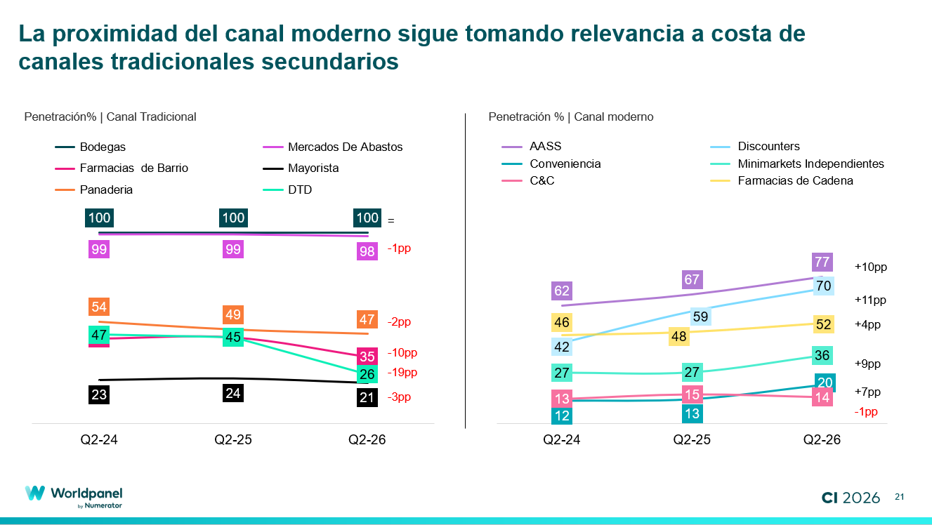
El mapa de compra de los peruanos se está ampliando. En el segundo trimestre de 2026, cada hogar visitó en promedio 9,3 tiendas o canales, frente a poco más de siete dos años atrás.
Los datos de Consumer Insights Q2 2026 de Worldpanel by Numerator muestran que este cambio responde a una mayor convivencia entre canales. El consumidor no está simplemente sustituyendo un establecimiento por otro: está incorporando supermercados, discounters, tiendas de conveniencia y otros formatos a una rutina en la que bodegas y mercados de abasto continúan teniendo un papel relevante.
La diversificación es especialmente visible en Lima, donde los hogares llegan a visitar alrededor de diez canales, frente a nueve en provincias.
Supermercados y discounters llegan a más hogares peruanos
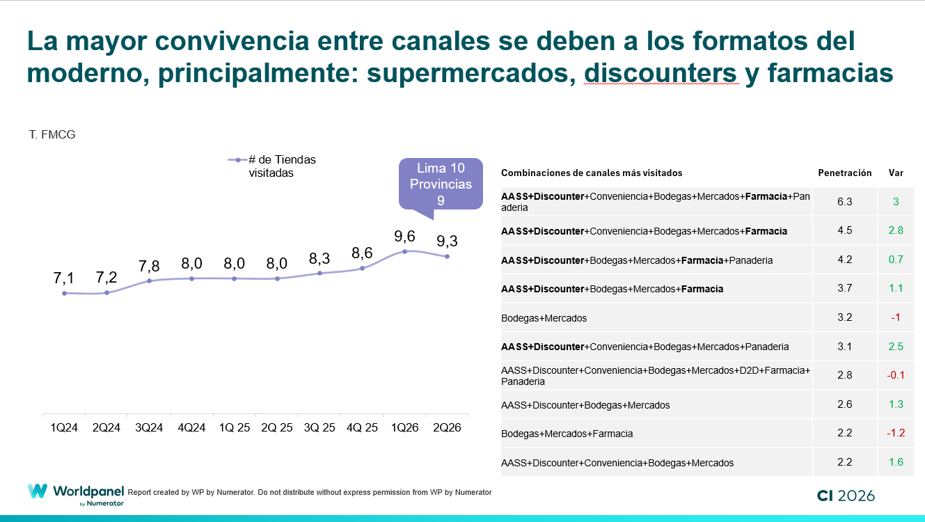
Uno de los principales cambios en los canales de compra en Perú es el aumento de la penetración de los formatos modernos.
Entre el segundo trimestre de 2024 y el mismo periodo de 2026, la penetración de los supermercados pasó de 61,5% a 76,6% de los hogares, mientras que los discounters avanzaron de 42,1% a 70,2%.
Las tiendas de conveniencia también ampliaron su alcance, pasando de 12% a 20,3%, mientras que los minimarkets independientes crecieron de 26,6% a 35,6%. Las farmacias de cadena, por su parte, alcanzaron una penetración de 52,3%.
Este avance, sin embargo, no supone la desaparición de los canales tradicionales. El shopper peruano amplía su repertorio y combina establecimientos de acuerdo con factores como cercanía, surtido, precio y misión de compra.
Mass, Dollarcity y 3A: ¿cómo compra el shopper en los discounters?
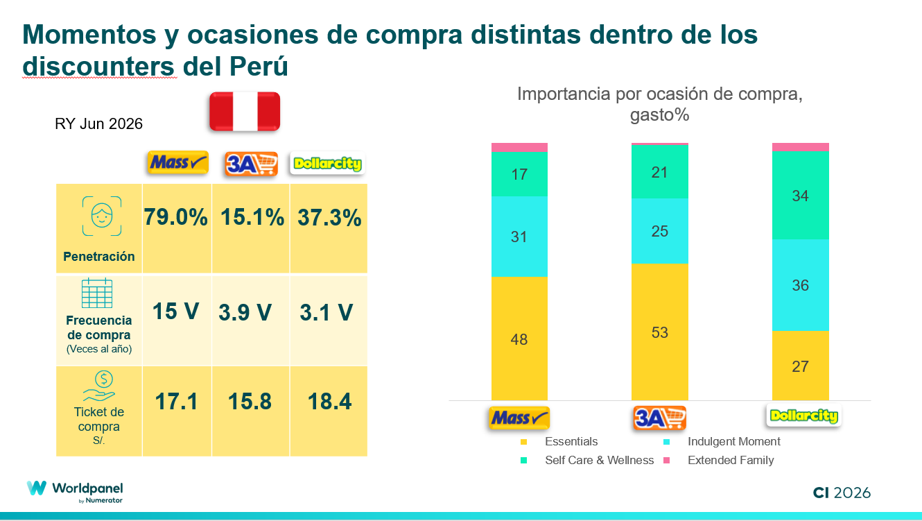
El crecimiento de los discounters en Perú tampoco responde a una única dinámica. Mass, Dollarcity y 3A muestran diferencias importantes en alcance, frecuencia y ticket de compra.
Mass llega al 79% de los hogares, con una frecuencia de 15 visitas al año y un ticket promedio de S/ 17,1. Dollarcity alcanza una penetración de 37,3%, con 3,1 visitas al año y un ticket de S/ 18,4. 3A, por su parte, registra una penetración de 15,1%, una frecuencia de 3,9 visitas y un ticket de S/ 15,8.
Las diferencias también aparecen en el tipo de compra realizado en cada cadena. Los productos esenciales representan 48,1% del gasto en Mass y 53,2% en 3A. En Dollarcity, en cambio, ganan mayor relevancia los momentos de indulgencia y las propuestas relacionadas con autocuidado y bienestar.
Los datos muestran que compartir un mismo formato no significa necesariamente competir por la misma compra. Cada propuesta puede ocupar un lugar diferente dentro de la rutina del
consumidor.
Tambo, OXXO y Vega: distintas misiones dentro de las tiendas de conveniencia
Una dinámica similar aparece entre las tiendas de conveniencia en Perú.
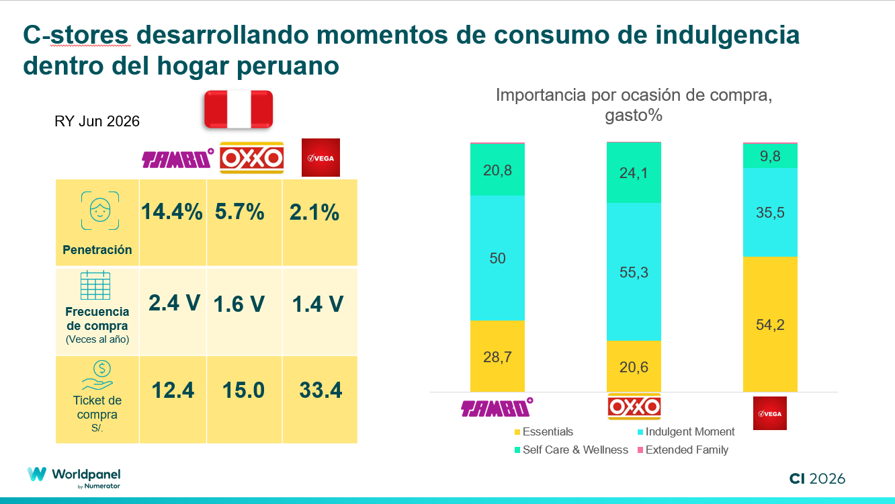
Tambo alcanza una penetración de 14,4%, con 2,4 visitas al año y un ticket promedio de S/ 12,4. OXXO llega al 5,7% de los hogares, con 1,6 visitas y un ticket de S/ 15. Vega registra una penetración de 2,1%, una frecuencia de 1,4 visitas y un ticket considerablemente mayor, de S/ 33,4.
Las ocasiones de compra ayudan a explicar estas diferencias. Los momentos de indulgencia concentran 50% del gasto en Tambo y 55,3% en OXXO. En Vega, en cambio, los productos esenciales representan 54,2% del gasto.
Así, incluso dentro de la conveniencia, el consumidor asigna funciones diferentes a cada cadena.
¿Qué significa la fragmentación de canales para las marcas?
Para fabricantes y retailers, un shopper que visita más de nueve establecimientos implica que estar presente en más canales no es suficiente: es necesario entender el papel que cada uno desempeña en la compra.
Una misma marca puede estar presente en supermercados, discounters, bodegas y tiendas de conveniencia, pero las necesidades del consumidor no son necesariamente iguales en cada visita.
El surtido, la arquitectura de precios, los tamaños y formatos y la combinación entre marcas comerciales y marcas propias pueden responder a misiones diferentes según el canal.
Para los retailers, la oportunidad también pasa por definir con mayor claridad qué necesidad resuelve cada establecimiento. En un entorno en el que el shopper dispone de cada vez más alternativas, la diferenciación puede convertirse en un elemento fundamental para ganar una mayor participación dentro de su recorrido de compra.
Un shopper más multicanal
El crecimiento de supermercados, discounters y tiendas de conveniencia está transformando los hábitos de compra en Perú, pero no está eliminando la relevancia de los formatos tradicionales.
El resultado es un consumidor más multicanal, que distribuye sus compras entre distintos establecimientos y utiliza cada uno para satisfacer necesidades específicas.
Para marcas y retailers, comprender dónde compra el shopper peruano, pero sobre todo por qué elige cada canal, será clave para construir estrategias de surtido, precio y formatos alineadas con este nuevo mapa de compra.